
20代から始めるつみたてNISAと資産運用
銀行預金だけでは資産が目減りする時代!20代最大の武器「時間と複利」を活かし、新NISAで一生モノの資産形成を始めましょう。
テーマの紹介
20代最大の武器「時間」:なぜ預金だけでは資産が目減りするのか?
社会人としての第一歩を踏み出した20代にとって、毎日の生活費や将来への不安は尽きないものです。「投資はまとまったお金ができてから」「損をするのが怖いから銀行預金が一番安全」と考えている人は少なくありません。しかし、歴史的なインフレが進行し、モノやサービスの価格が上昇し続ける現代において、金利がほぼゼロに近い普通預金にお金を預けっぱなしにすることは、実質的に「資産の購買力が毎日目減りしている」ことと同義です。
20代が投資において持っている最大の強みは、運用資金の多さではなく「時間」という圧倒的な資本です。投資信託から得られる利益を再び元本に組み入れて雪だるま式に増やしていく「複利効果」は、運用期間が10年、20年、30年と長くなればなるほど指数関数的な爆発力を発揮します。たとえ毎月1万円〜3万円という少額からのスタートであっても、20代という早い段階から市場に身を置き続けることで、40代・50代になったときに数百万円から数千万円の資産格差となって現れます。金融庁が創設した「新NISA(少額投資非課税制度)」は、通常約20%かかる運用益への税金が生涯にわたって完全非課税となる、若年層にとって最強の資産形成ツールです。
オルカンvsS&P500の結論と暴落時に退場しない長期投資の規律
新NISAを始めるにあたり、多くの初心者が「結局どの銘柄を買えばいいのか」という疑問に直面します。結論として、金融のプロや経験者が口を揃えて推奨するのは、手数料(信託報酬)が業界最安水準であるインデックスファンド、具体的には「eMAXIS Slim 全世界株式(オール・カントリー、通称オルカン)」または「eMAXIS Slim 米国株式(S&P500)」のどちらか1本に絞り込むアプローチです。1本で世界中の優良企業数千社に自動分散できるオルカンか、世界経済を牽引し続ける米国トップ500社に集中投資するS&P500か、自分のリスク許容度に合わせて選べばどちらも歴史的に十分な合格点と言えます。
さらに肝に銘じるべきは、「一度積み立て設定を完了したら、暴落が来ても絶対に売らない(航路を守る)」という規律です。株式市場には数年に一度、株価が20〜30%急落する調整局面が必ず訪れます。このとき含み損に耐えきれず狼狽売りしてしまうことこそが、初心者が唯一負けるパターンです。相場の下落期は、むしろ将来大きく成長する資産を「バーゲンセールで安く多く買い集められる絶好のボーナス期」に他なりません。本特集では、制度や投資信託、口座設定を取り上げた動画を集め、各動画の説明を見比べていきます。
🎬 20代が今すぐ新NISAを始めるべき理由と複利の最大化
バンクアカデミー小林:20代・30代のための新NISA活用法とおすすめ銘柄
元メガバンク銀行員の小林氏が、20代が時間を味方につけて新NISAを活用するメリットと、オルカンやS&P500を選定する基本ロジックを分かりやすく図解。
参考動画を開く(YouTube)
バンクアカデミー小林:誤解の多い投資信託の「複利効果」の真実
配当金が出ないインデックス投信でどのように複利が働くのか、基準価額の上昇と再投資のメカニズムを初心者向けに明快に解き明かします。
参考動画を開く(YouTube)
両学長:新NISAの非課税枠をフル活用する資産形成の王道ルール
リベ大両学長が、一生涯で1800万円の非課税保有限度額を持つ新NISAの基礎構造と、若年期から生活防衛資金を残しつつ淡々と積み立てる哲学を指南。
参考動画を開く(YouTube)
🎬 オルカン vs S&P500:初心者向け定番インデックス銘柄の選び方
両学長:オルカン1本投資の3大不安と初心者が知るべき分散の結論
全世界株式(オルカン)1本で本当に大丈夫なのかという投資初心者の疑問に対し、国別比率の自動リバランス機能と長期リターンの合理性を論理的に解説。
参考動画を開く(YouTube)
節約オタクふゆこ×PIVOT:S&P500とオルカンの比較とポートフォリオ
節約オタクふゆこ氏がPIVOTにて、米国集中と全世界分散のリスク・リターンを徹底比較。生活防衛資金を削りすぎる「NISA貧乏」を防ぐ現実的な比率を提示。
参考動画を開く(YouTube)
🎬 ネット証券の設定と暴落時に狼狽売りしない長期投資の鉄則
バンクアカデミー小林:SBI証券の新NISA口座開設と積立設定手順
ネット証券最大手のSBI証券を用い、スマホ画面を見ながら口座開設からクレジットカード積立設定、三井住友カード連携まで迷わず完了できる実演ガイド。
参考動画を開く(YouTube)
両学長:相場好調時こそ注意!暴落期に狼狽売りしないための心構え
株高局面で気が大きくなってリスクを取りすぎたり、その後の暴落時にパニックで解約してしまう初心者の典型的な失敗パターンと防衛策を説く。
参考動画を開く(YouTube)
More Picks Ready for You
TuTuがさらに発掘した 9 本の関連動画
+9
【全部公開】NISAで1040万円投資した結果【全世界株/S&P500】
20代初心者|つみたてNISAを2年やった結果【おすすめファンド】
【保存版】2026年からの新NISA、超シンプルな始め方!
【お金のニュース】新NISAのリアルな現状をデータで解説!みんな何を買ってる?【リベ大公式切り抜き】
【積立NISA】後悔・失敗しました。初心者の主婦が5年やったリアルな投資状況・銘柄
【全部公開】NISAで1000万円投資した結果【全世界株/S&P500】
【やれば生涯100万円以上得する!】SBI証券の必須設定8選【NISA】
【騙されないで】円急騰でオルカン・S&P500が急落…「新NISAは淡々と積立」で本当に大丈夫なのか、投資フェーズ別の最適解を解説します!
【衝撃の事実!】インデックス投資に複利効果はあるのか / 新NISAで損しないための必須知識
もっと探す

外貨預金の明細:為替レートと手数料を分けて読む見方
高金利に見える外貨預金、実は往復の為替手数料(スプレッド)で損してるかも?TTS・TTBレートの違いから取引明細の読み分け、為替差益の確定申告まで18歳編集者TuTuが整理!
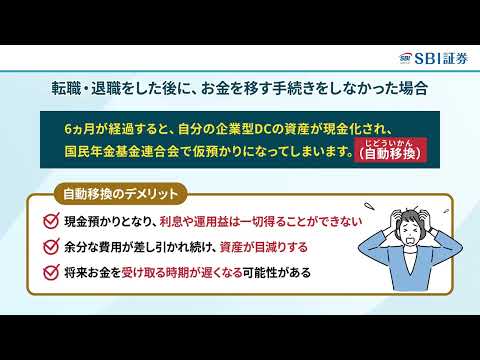
iDeCoの転職・退職手続き:企業型DC移換・期限と手数料の確認
転職や退職時に放置すると「自動移換」で手数料損に?iDeCoや企業型DC(確定拠出年金)の移換手続き、6ヶ月の申出期限、手数料と必要書類の確認ポイントをTuTuが整理しました。

源泉徴収票と給与明細:集計期間を照合
源泉徴収票と給与明細を見比べる際、金額、通勤手当、支給日と控除額をどう整理するのでしょうか。TuTuと一緒に、書類の項目を照合する説明を見ていきましょう。

年内の証券口座整理:取引報告と配当の記録
年末の証券口座整理で、取引報告書、配当の受取方式、損益通算の書類と受渡日をどう確認するのでしょうか。TuTuと一緒に、各動画の説明を項目ごとに見ていきましょう。
今回のテーマはここまで。またのぞいてみてくださいね。
本テーマはAIの補助を受け、人の編集を経て作成されています。誤りや偏りを含む場合があります。 動画の権利者で掲載を希望されない方は、FindTuTuまでご連絡ください。